
Bulletin GSI d’octobre 2026
Sibi Bonfils, GSI
–>Version pdf
- Introduction
La transition énergétique en cours est marquée par une multitude d’innovations qui ont progressivement redéfini la façon dont nous produisons, distribuons et consommons l’électricité. Elle a vu l’essor des énergies renouvelables, le solaire et l’éolien, et la baisse spectaculaire de leurs coûts, la montée en puissance du stockage par batterie dans le transport routier et sur les grands réseaux électriques, l’entrée en force des smart grids avec notamment la généralisation des compteurs communicants, et l’irruption de l’Intelligence Artificielle (IA) dans l’optimisation des réseaux
Ces transformations soutenues culminent avec la participation croissante des consommateurs à l’équilibre du système, notamment comme producteurs ou, de plus en plus comme Prosommateurs, ouvrant la voie, en lien avec les autres innovations, à une nouvelle génération d’infrastructures électriques.
Les Centrales Électriques Virtuelles (CEV) plus connues sous l’acronyme VPP (Virtual Power Plants) participent de cette génération. Elles représentent une synthèse opérationnelle de ces différentes avancées technologiques et organisationnelles. En agrégeant et en pilotant comme une seule centrale, des milliers de ressources distribuées — panneaux solaires et batteries domestiques, véhicules électriques et bornes de recharge, bâtiments tertiaires et industries capables de moduler leurs consommations — elles transforment un paysage électrique de plus en plus fragmenté en un système pilotable, fiable et compétitif, un système capable de répondre aux différents défis d’une transition juste, comme ceux i) d’une intégration massive des renouvelables dans les mix énergétiques nationaux ou ii) d’un traitement équitable de tous ceux qui contribuent à l’équilibre des systèmes.
Ce numéro du bulletin porte sur les VPP. En s’appuyant sur différentes publications, il revient brièvement sur la nature de ces nouveaux types de systèmes électriques. Il en décrit le fonctionnement et propose des exemples concrets de déploiement dans le monde. Il conclut avec un aperçu i) de leurs apports aux réseaux électriques actuels, ii) de la façon dont ils s’insèrent dans l’avenir de ces réseaux, et iii) des réformes nécessaires pour en faciliter l’implantation et le développement.
- Les VPP, une idée récente… mais des racines anciennes,
Une centrale électrique virtuelle (Virtual Power Plant – VPP) se définit aujourd’hui comme une plateforme numérique qui agrège, coordonne et valorise des ressources énergétiques distribuées — production, stockage, consommation flexible — pour les faire fonctionner comme une centrale unique capable de fournir de l’énergie et des services au réseau. Elle repose sur des technologies récentes comme l’Internet des objets (IoT), des capteurs, les smart grids et, de plus en plus, l’Intelligence Artificielle (IA).
Mais l’idée de mobiliser des ressources dispersées pour fournir un service collectif au réseau n’est pas nouvelle.
Les approche de demand side management avec des programme d’effacement à la pointe en vogue dès les années 70 tenaient de cela. Des industriels acceptaient de réduire temporairement leur consommation en échange d’une rémunération. Certains ménages étaient équipés de dispositifs permettant au gestionnaire de réseau de couper brièvement le chauffage électrique ou le chauffe-eau, moyennant une tarification plus favorable. Les Stations de Transfert d’Énergie par Pompage (STEP) participaient aussi de cela.
C’est cependant la mise en commun des ressources des microréseaux solaires ou micro-hydroélectriques et de la cogénération distribuée qui se sont développés dans les années 90, notamment aux États-Unis, qui préfigurent le mieux l’idée d’un pilotage local intelligent, même si l’agrégation restait limitée à un périmètre restreint.
La littérature attribue à Shimon Aweruch les premières réflexions théoriques sur la VPP avec son concept de « Virtual Utility » proposant d’agréger des ressources distribuées pour former une entité cohérente capable de participer aux marchés de l’électricité.
C’est en Allemagne, avec l’essor du solaire et de l’éolien dans les années 2000, que les premières VPPs – agrégeant des centrale hydroélectriques et/ou du solaire, de l’éolien, du biogaz et de l’hydroélectricité sur de relativement vastes territoires – verront le jour, démontrant que l’agrégation de ressources hétérogènes pouvait fournir des services système fiables.
Ce sont cependant les réformes règlementaires réalisées aux États-Unis à la fin de la première décennie de 2000 qui ont ouvert la voie à des VPP pleinement opérationnelles. Ces reformes apportaient un soutien massif aux réseaux intelligents, reconnaissaient l’effacement comme ressource de marché, et autorisaient les DER (Distributed Energy Ressources) à s’agréger et participer directement aux marchés de gros.
Les DER
Les DER (Distributed Energy Resources -Ressources Énergétique Distribuées) regroupent tous les équipements énergétiques situés “en bout de réseau”, chez les consommateurs ou dans des petites installations locales, qui peuvent produire, stocker ou moduler de l’électricité. Il s’agit de ressources petites, dispersées, connectées, mais qui deviennent puissantes lorsqu’elles sont agrégées dans une VPP. On distingue trois grandes catégories de DER :
La production distribuée comprenant les Panneaux solaires résidentiels ou commerciaux, les Petites éoliennes, les Micro‑turbines, la Cogénération (CHP), les installations de Biogaz/biomasse et la Micro‑hydro
Le Stockage distribué comprenant les Batteries domestiques (Tesla Powerwall, LG Chem…) les Batteries industrielles ou communautaires, les Véhicules électriques (batterie mobile) et les Systèmes d’alimentation des véhicules vers le réseau (V2G) ou des véhicules vers le domicile (V2H)
Les Charges flexibles regroupant l’ensemble des consommations pouvant être modulées ou décalée : Chauffage, climatisation et ventilation; Pompes industrielles; Réfrigération commerciale; Bornes de recharge VE; Process industriels flexibles; Chauffe‑eau et électroménagers intelligents
Source : GEMINI
- Les principaux acteurs d’une VPP
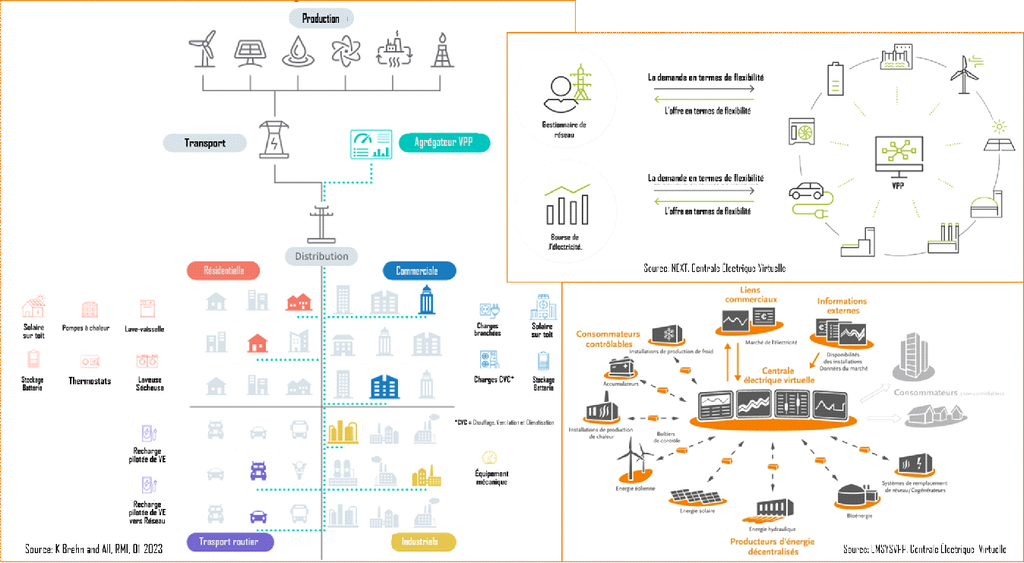
Quatre principales catégories d’acteurs clés interviennent dans la formation et le fonctionnement des Centrales électriques virtuelles (VPP). Ces acteurs interagissent de façon soutenue dans l’agrégation, le pilotage et la commercialisation des capacités distribuées. On distingue les détenteurs de ressources, l’agrégateur, les gestionnaires de réseau et les fournisseurs de technologies.
3.1 Les détenteurs de ressources ou propriétaires d’actifs, regroupent
- Les producteurs et consommateurs décentralisés comprenant des particuliers, des entreprises ou des collectivités équipés d’installations de production ou de stockage d’électricité;
- Les prosommateurs (prosumers), des acteurs qui produisent et consomment simultanément leur propre électricité comme des foyers équipés de panneaux solaires sur le toit.
Les types d’équipements agrégés à ces niveaux sont les panneaux solaires photovoltaïques, les petites éoliennes, les systèmes de stockage par batterie (comme des batteries domestiques ou industrielles), les véhicules électriques et leurs bornes de recharge bidirectionnelles, les équipements thermiques et industriels flexibles comme les pompes à chaleur, les thermostats intelligents ou les chauffe-eau).
3.2 L’agrégateur est le chef d’orchestre de la VPP et donc l’entité centrale qui est le cœur opérationnel du système. Il utilise des plateformes logicielles en nuage (cloud), des algorithmes prédictifs et l’internet des objets pour piloter à distance des milliers d’unités éparpillées sur le territoire.
L’agrégateur joue les deux principaux rôles suivants :
- Regrouper la puissance de ces petites unités pour leur donner la taille critique d’une grande centrale classique.
- Gérer le commerce de l’énergie sur les marchés de gros ou de gros/spot et vendre des services de réglage au réseau.
On distingue parfois les agrégateurs orientés marché financier (CVPP – Commercial VPP) et ceux orientés gestion technique du réseau (TVPP – Technical VPP).
3.3 Les gestionnaires de réseau regroupent les GRT (Gestionnaires de Réseau de Transport) et les GRD (Gestionnaires de Réseaux de Distribution).
Ils exploitent, entretiennent et sécurisent les lignes électriques physiques. Ils font appel aux VPP pour obtenir de la flexibilité (réduire la consommation en cas de pic de demande ou injecter du courant en cas de baisse de production) afin de maintenir l’équilibre offre-demande et stabiliser le réseau en temps réel.
3.4 Les fournisseurs de technologies et d’équipements, comprennent :
- Les développeurs de logiciels et d’automatisation, des entreprises technologiques ou industrielles qui fournissent l’infrastructure numérique, les passerelles de télécommunication (comme les boîtiers de contrôle à distance) et l’intelligence artificielle d’optimisation dont le système a besoin, et
- Les principaux acteurs industriels du marché, des groupes comme Siemens, ABB, General Electric, Tesla, ou des spécialistes de l’agrégation comme Next Kraftwerke et Schneider Electric.
Le schéma ci-dessous donne quelques aperçus sur la structure des VPP et la façon dont elles s’insèrent dans les systèmes électriques.
- Comment fonctionne une VPP
- Une des premières fonctions de la VPP est l’agrégation des différentes ressources énergétiques distribuées (DER) équipées chacune d’un dispositif de communication lui permettant de transmettre de l’information et de recevoir des commandes. Une plateforme logicielle formant le cœur de la VPP analyse en continu les données provenant des DER. En combinant ces données avec d’autres informations factuelles (prévisions météo, prix sur les marchés de l’électricité, l’état des réseaux ainsi que les besoins des gestionnaires de réseau), elle décide de façon autonome, en temps réel, à la seconde près, quand injecter de l’électricité sur le réseau, quand stocker, quand réduire ou décaler une consommation, quand participer à un service de stabilisation, quand vendre ou acheter de l’énergie.
- Trois principales couches techniques permettent à la VPP de réaliser ses fonctions d’agrégation, de pilotage et de valorisation de l’ensemble de ses ressources énergétiques distribuées (DER). On distingue la couche des actifs, la couche de communication et la couche de contrôle.
- La couche des actifs (Asset Layer), la base matérielle de la VPP, comprend l’ensemble des DER de la VPP. Chaque DER est équipée pour i) fournir à la couche de contrôle les données en temps réel la concernant (production, consommation, état de charge…) et ii) recevoir de cette couche et exécuter des commandes dédiées (charger, décharger, réduire, décaler…).
- La couche de communication (Communication Infrastructure) assure la connectivité entre les actifs (les DER) et la plateforme centrale où est logée la couche de contrôle. C’est le canal par lequel i) remontent les données en temps réel provenant des DER et ii) descendent les commandes vers les DER, permettant ainsi à la plateforme centrale de les piloter. Cette couche met à contribution l’Internet des Objets (IoT), divers protocoles de communication, passerelles et interfaces de programmation.
- La couche de contrôle et d’optimisation (Control Layer), le cerveau de la VPP, transforme la télémétrie en actions optimisées permettant à la VPP de se comporter comme une centrale unique pilotée pour maximiser les revenus, stabiliser le réseau, réduire les coûts, fournir une réponse fiable et mesurable. Elle assure les fonctions supérieurs i) d’optimisation du fonctionnement d’ensemble avec les algorithmes dédiés et maintenant l’IA, ii) de prévisions (météo, prix, consommation, production) iii), de décisions de dispatching (injecter ou stocker l’énergie, effacer une charge, arbitrer) et iv) de participation aux différents marchés (fréquence, réserve, arbitrage, capacité, gestion de la demande).
- L’ensemble de ces dispositifs permettent à la VPP de jouer pleinement son rôle, à savoir i) Gérer les interactions avec les Réseaux (T/D), apportant un surcroît de flexibilité dans la prise en compte des ressources renouvelables variables; ii) Fournir de l’énergie sur les marchés spot ou intra-journalier; iii) Participer à l’équilibrage fréquence-puissance; iv) Offrir des services de réserve (primaire, secondaire, tertiaire); v) Réduire la congestion sur certaines lignes; permettant ainsi d’éviter des investissements lourds en infrastructures; et vi) Stabiliser les microréseaux ou les réseaux isolés.
- Des Exemples de VPP en activité
On dénombre aujourd’hui 1500 à 2000 plateformes VPP en activité commerciale dans le monde. L’Amérique du Nord (USA et Canada) en compte le plus grand nombre avec environ 500 à 600 programmes VPP actifs gérés par des services publics localisés, des agrégateurs indépendants ou des acteurs comme Tesla, Sunrun, OhmConnect).
La Chine vient en seconde position avec plus de 500 projets de VPP répertoriés dans ses différentes provinces. Sur les 220 à 250 GW de puissance VPP installée, la chine comptabiliserait à elle seule plus de 120 GW.
L’estimation est de 150 à 300 VPP en Europe où se côtoient des opérateurs spécialisés comme Next Kraftwerke ou Statkraft et les grands fournisseurs d’énergie électrique comme EDF, Engie, ENEL qui mettent en œuvre leurs propres plateformes VPP.
Dans le reste de l’Asie Pacifique (Australie, Japon, Corées du Sud) on compterait une centaine de VPP majeures. On en dénombre une dizaine en Amérique latine. En Afrique, seule l’Afrique du Sud est citée dans la littérature.
Le tableau ci-dessous, généré avec l’IA, donne un aperçu du nombre de VPP et des puissances déployées dans différentes régions du monde.
| Région / Pays | Nombre estimé de VPP / Projets | Capacité agrégée marquante | Spécificités du marché |
| Chine | ~470 à 500 projets (State Grid, CSG, acteurs provinciaux) | > 120 GW d’actifs connectés (~17 GW de capacité d’ajustement direct) | Projets géants gérés à l’échelle provinciale et métropolitaine (Shenzhen, Jiangsu, Shanghai, Shandong). |
| Amérique du Nord | ~500 à 600 programmes (Utilities, Tesla, Sunrun, etc.) | > 60 GW | Dominé par la réponse à la demande résidentielle (batteries, climatisation, EV) et tertiaire. |
| Europe | ~250 à 400 opérateurs & plateformes | > 50–60 GW | Marché mature axé sur le trading multi-pays EnR/biogaz et les services système (Next Kraftwerke, Sympower, Statkraft). |
| Reste de l’Asie-Pacifique & Monde | ~100 à 150 projets (Australie, Japon, Corée, Afrique du Sud…) | > 10–15 GW | Forte intégration des batteries domestiques et du solaire en toiture (ex: AGL VPP). |
Les deux tableaux suivants, également générés, donnent pour le premier, un aperçu des revenus que peut générer une VPP pour les différentes parties prenantes, les Propriétaires de DER, l’Opérateur de la VPP et le Gestionnaire de réseau sur une année.
| Next Kraftwerke (EU) | 1,2 Md € | 720 M€ | 420 M€ | 60 M€ (économies) |
| Tesla VPP (Australie) | 210 M$ AUD | 120 M$ | 80 M$ | 10 M$ (économies) |
| AGL VPP (Australie) | 310 M$ AUD | 180 M$ | 110 M$ | 20 M$ (économies) |
Le second tableau, ci-dessous, propose une information plus fournie sur 4 VPP, le type, les ressources agrégées, les puissances mobilisées, les technologies mises à contribution et les revenus générés.
| Critères / Indicateurs | 1. Next Kraftwerke | 2. Tesla VPP | 3. Sympower | 4. AGL VPP (Modèle Mixte) |
| Zone géographique principale | Europe (Allemagne, Belgique, France, Pologne, etc.) | États-Unis (Californie, Texas), Australie, Japon | Europe (Pays-Bas, Pays nordiques, Grèce, Israël, etc.) | Australie (National Electricity Market – NEM) |
| Type de VPP | Offre & Décentralisé (EnR & Biogaz) | Résidentiel / BCF (Behind-the-meter) | Demande & Stockage BESS (Industrial & Commercial) | Mixte / Hybride (Résidentiel, C&I, EV) |
| Ressources agrégées | • Parcs éoliens et solaires • Centrales au biogaz / cogénération• Batteries industrielles & sites industriels flexibles | • Batteries résidentielles (Tesla Powerwall)• Panneaux solaires en toiture• Bornes / Véhicules électriques (EV) | • Grosses charges industrielles (papeterie, chimie, froid)• Parcs de stockage par batterie (BESS)• Production décentralisée | • Solaire + stockage résidentiel• Systèmes BESS industriels• Bornes de recharge & mobilités (V2G) |
| Puissance totale mobilisée | ~15,5 GW de capacité connectée (> 15 000 actifs). | 50 MW à >500 MW mobilisables en pointe (selon les événements). | ~2,7 à 3 GW de capacité flexible sous gestion. | ~900 MW à 1 GW au total (~37-50 MW sur la brique résidentielle). |
| Technologies & Pilotage | Algorithmes prédictifs complexes (Météo/Prix), plateforme IoT propriétaire, contrôle à distance en temps réel. | Application mobile intégrée, algorithmes d’optimisation d’énergie domestique et de réponse à la demande. | Logiciel d’agrégation d’actifs industriels, automatisation des baisses/hausses de charges instantanées. | Plateforme logicielle d’orchestration hybride (liaisons API résidentielles + contrôle d’actifs industriels). |
| Revenus & Modèle économique | • CA d’entreprise : > 1 Mld €/an.• Modèle : Arbitrage sur marchés de gros (Intraday/Day-ahead) et services de réserve d’équilibrage. | • Utilisateurs : ~10 M$ redistribués/an aux propriétaires aux USA.• Modèle : Rémunération des pics de demande (Demand Response) + réduction des factures. | • Valorisation : Plusieurs dizaines de k€/MW/an selon le marché.• Modèle : Partage des gains générés sur les marchés de réserve primaire/secondaire (TSO). | • Clients : Primes & crédits de 200 à 1 000 AUD/an.• Entreprise : Arbitrage sur le marché Spot (NEM) + participation aux marchés FCAS (fréquence). |
| Principaux points forts | Volume d’énergie géré massif (>15 TWh/an), couverture multi-pays européenne. | Modèle fortement engagé auprès du grand public, déploiement extrêmement rapide. | Expertise pointue sur la flexibilité industrielle à haute valeur ajoutée. | Très forte intégration du solaire/batteries résidentiels avec l’écosystème énergétique national. |
- Les VPP dans les systèmes électriques d’aujourd’hui et de demain
Les chiffres qui précèdent montrent que les VPP sont bien installées dans le paysage électrique mondial, notamment en Amérique du Nord, en Asie-Pacifique et en Europe. Tout indique qu’elles vont s’y enraciner et qu’elles doivent être prises en compte – du reste, elles le sont déjà – dans les développements futurs du secteur électrique.
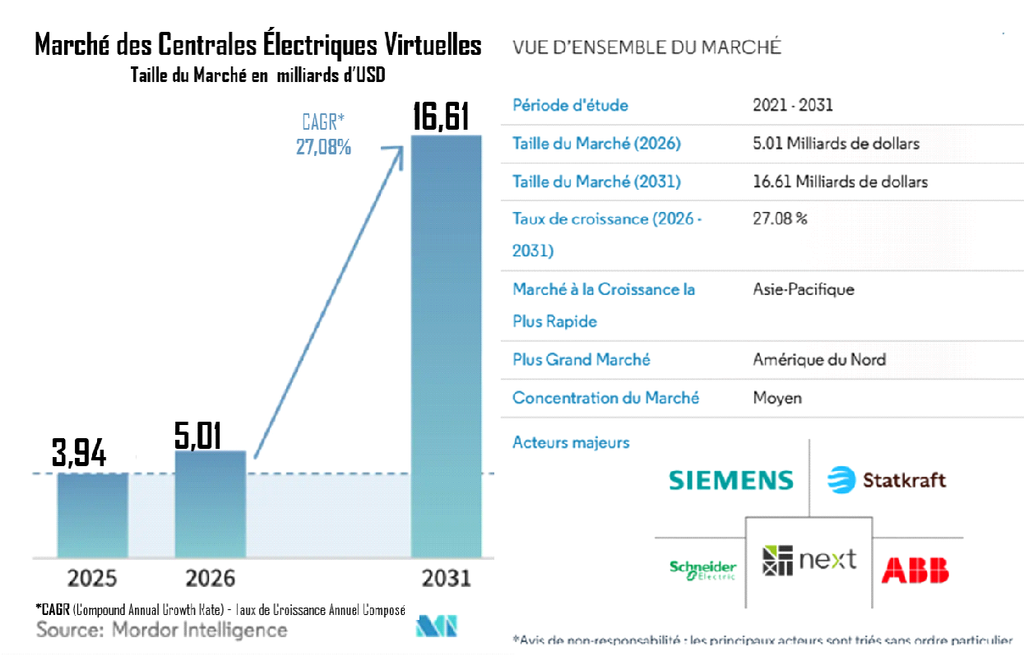
Le graphique ci-dessous donne une bonne idée de la taille du marché qu’on leur attribue d’ici 2031.
6.1. Des contributions majeures dans les systèmes électriques actuels
Aujourd’hui, les VPP apportent au secteur électrique des contributions majeures. Elles sont en train de devenir une composante essentielle des réseaux modernes, indique la littérature. On distingue cinq catégories d’apports, à savoir, des capacités de résorption des pointes moins coûteuses, plus de flexibilité, la réduction des investissement de renforcement de réseau, une meilleure intégration des renouvelables variables et un surcroît d’intelligence. Les réseaux sur lesquels des VPP sont déployés disposent ainsi :
6.1.1 De nouvelles capacités de pointe, plus rapides et beaucoup moins coûteuses. Les VPP y remplacent progressivement les centrales thermiques de pointe comme le montrent les chiffres cités par Energy Solutions de juin 2026. Avec un coût de capacité VPP de 280 $/kW-an contre 800 à1200 $/kW-an pour les centrales de pointe classiques, les VPP divisent par 3 à 4 les coûts pour fournir la même flexibilité;
6.1.2 Une flexibilité distribuée, rapide et pilotable. En agrégeant des DER (batteries, VE, thermostats, PV, charges industrielles) proches des usagers pour fournir de la réserve de puissance, la régulation de fréquence, des effacements à la pointe et des soutiens en cas de surcharge, les VPP permettent, selon Electricity Canada, une réponse rapide localisée, impossible avec les infrastructures classiques;
6.1.3 Une réduction massive des investissements réseau. Les VPP permettent d’éviter la construction de nouvelles centrales de pointe, des renforcements de lignes de transport ou de distribution, des postes de transformation supplémentaires. Elles mettent à contribution les actifs déjà présents chez les consommateurs, ce qui se traduit par des réductions sensibles des dépenses d’investissement des sociétés publiques d’électricité.
6.1.4 Une intégration plus efficace des énergies renouvelables. Les VPP permettent de compenser l’intermittence du solaire et de l’éolien grâce à des batteries distribuées, des prévisions avancées et de puissant algorithmes d’optimisation. La baisse du coût du stockage, l’augmentation de la part des renouvelables dans les mix électriques et aussi l’ouverture des marchés de gros aux DER contribuent directement à la croissance des VPP selon Mordor Intelligence.
6.1.5 Une orchestration logicielle qui modernise le réseau. En mettant à la disposition des systèmes électriques des capacité de prévisions (météo et demande), d’optimisation en temps réel, d’arbitrage de différents choix de dispatching et de coordination de milliers d’actifs, les VPP procurent au réseau un surcroît d’intelligence qui les préparent pour les développements futurs qu’exigent la transition vers la carboneutralité.
6.2. Les VPP dans les systèmes électrique de demain
Les systèmes électriques de demain, résolument organisés pour réussir cette transition vers la carboneutralité, se caractériseront par une part substantielle d’énergies renouvelables (solaire, éolien) dans les mix énergétiques, la décentralisation de la production et l’électrification massive des usages (véhicules électriques, pompes à chaleur). Dans de tels systèmes, les VPP ne seront plus de simple outils d’appoint.
Les apports décrits ci-dessus devraient se généraliser, permettant aux VPP de jouer un rôle central dans l’équilibrage dynamique de l’offre et de la demande, l’optimisation des flux et les réductions des congestions. Elles devraient par exemple se substituer complètement aux centrales thermiques de pointe. Elles deviendraient essentielles dans les mécanismes d’ilotage et de reprise de service en cas de DG (Déclenchement Général).
C’est cependant comme piliers et leviers majeurs de la décarbonation, facilitant l’intégration massive des énergies renouvelables variables dans les mix électriques nationaux, qu’elles deviendraient incontournables.
Elles vont révolutionner les relations avec les consommateurs en apportant par exemple davantage de démocratie dans l’accès aux revenus générés par le marché lucratif des services rendus aux réseaux. En faisant le pont entre le citoyen équipé (de panneaux solaires en toiture, voitures électriques, pompes à chaleur) et le marché global, elles ouvrent la voie à un système électrique plus participatif faisant du consommateur passif d’hier un prosommateur, soit un acteur actif contribuant directement au développement de ce marché.
6.3 Des réformes prioritaires pour le développement des VPP
Des réformes institutionnelles et règlementaires, radicales pour beaucoup de systèmes électriques, sont indispensables pour la mise en place des VPP et leur déploiement. Le fait est que les marchés de l’électricité, les cadres réglementaires et les modèles d’affaires actuels ont été conçus pour un monde dominé par des systèmes électriques centralisés, avec des centrales électriques de grandes, voire de très grandes puissances. Les règles en vigueur dans les marchés existants imposent des seuils de participation (souvent 1 MW et plus) incompatibles avec les capacités unitaires des DER (de quelques W et kW parfois). Les structures tarifaires ne valorisent pas la flexibilité apportée aux échelles locales. Les obligations légales de reddition de compte, de préqualification et de certification représentent des charges insupportables par les petits acteurs distribués. Par-dessus tout, on ne dispose pas de statut juridique clair pour les agrégateurs indépendants.
Selon la littérature les réformes prioritaires favorables au développement des VPP, devraient se faire suivant cinq axes stratégiques : i) les marchés de l’électricité, ii) les modèles d’affaires des sociétés publiques d’électricité, iii) les réformes techniques et numériques, iv) les mécanismes économiques et incitatifs, et v) la gouvernance institutionnelle.
6.3.1 La réforme des marchés de l’électricité devrait i) Permettre aux VPP de participer aux enchères de capacité au même titre que les centrales conventionnelles, ii) Intégrer les VPP comme fournisseurs de services système à court terme; iii) Valoriser la flexibilité au niveau de la distribution pour la gestion des contraintes locales, iv) Aligner les prix de l’électricité sur la réalité des coûts marginaux pour inciter l’effacement, v) Faciliter l’opération des VPP multi-zones et la valorisation des flexibilités transfrontalières;
6.3.2 La réforme des modèles d’affaires des Sociétés publiques d’électricité (T/D) devraient i) Inciter ces gestionnaires à valoriser la flexibilité plutôt qu’à investir en infrastructure, ii) Permettre à des tiers d’agréger des ressources sans être fournisseurs d’énergie, iii) permettre la création de VPP communautaires en agrégeant des producteurs-consommateurs locaux, iv) Aligner les intérêts des agrégateurs, des clients et des opérateurs de marché, v) Permettre aux fournisseurs de proposer des offres VPP au marché résidentiel et des PME;
6.3 3 Les réformes techniques et numériques devraient i) Fournir la granularité de données nécessaire à la gestion temps réel des VPP avec un déploiement massif de compteurs intelligents et de systèmes de télérelève (AMI), ii) Permettre l’intégration de ressources hétérogènes prête à l’emploi dans les VPP avec une standardisation avancée des protocoles de communication, iv) Garantir l’accès sécurisé aux données de consommation et de production pour les agrégateurs, v) Établir un cadre technique de préqualification rapide et standardisé pour les VPP, vi) Mobiliser la flexibilité des batteries mobiles comme ressource VPP à grande échelle avec l’intégration des systèmes d’alimentation des véhicules vers le réseau (V2G) ou des véhicules vers le domicile (V2H)les VPP, vii) Sécuriser les systèmes de contrôle distribués contre les cyberattaques dans la perspective de la résilience des infrastructure
6.3.4 Les réformes économiques et incitatives permettraient i) de Réduire les barrières d’entrée pour les promoteurs de VPP et les clients participants, grâce à des subventions ou de crédits d’impôts, ii) d’Éliminer les distorsions fiscales qui pénalisent le stockage et l’effacement ainsi que l’autoconsommation, iii) d’Envoyer un signal prix géographique et temporel pour orienter les investissements VPP grâce à des tarifications localisées, iv) de Mobiliser des capitaux privés pour le déploiement à grande échelle des VPP par la mise à contribution des financements innovants existants, v) de Garantir un bénéfice équitable et transparent pour les participants aux VPP;
6.3.5 La réforme de la gouvernance institutionnelle permettrait i) de Donner une existence juridique claire aux VPP et de définir les droits et obligations des acteurs grâce à un cadre légal et règlementaire dédié, ii) d’ Assurer une régulation cohérente couvrant les dimensions énergie, données et connectivité des VPP, iii) de Reconnaître les VPP comme ressources planifiables équivalentes aux centrales électriques et de les prendre en compte dans la Planification Intégrée des Ressources, iv) de Mettre en place des programmes pilotes et des sites contrôlés d’expérimentation de nouvelles règles de marché et modèles VPP, v) de Renforcer les capacités institutionnelles et de former les parties prenantes de sorte doter les GRD et les décideurs des compétences nécessaires à la supervision des VPP, vi) de Développer la coopération internationale et l’harmonisation des cadres VPP pour éviter la fragmentation réglementaire et accélérer l’apprentissage collectif.
On trouvera en annexe un tableau qui détaille le contenu de ces réformes en ce qui concerne notamment les objectifs stratégiques, les mesures concrète et les acteurs concernés
- Conclusion
Ce numéro du bulletin porte sur les Centrales Électriques Virtuelles (CEV) plus connues aujourd’hui sous leur acronyme anglais VPP (Virtual Power Plants). En s’appuyant sur différentes publications, il revient brièvement sur la nature de ce nouveau type de centrale électrique. Il en décrit le fonctionnement et propose des exemples concrets de déploiement dans le monde. Il conclut avec un aperçu i) sur leurs apports aux réseaux électriques actuels, ii) sur la façon dont ils s’insèrent dans les réseaux de demain, et iii) sur les réformes nécessaires pour en faciliter l’implantation et le développement.
Les VPP sont le fruit d’une transition énergétique marquée par une multitude d’innovations ayant progressivement redéfini la façon dont nous produisons, distribuons et consommons l’électricité. Elles représentent une synthèse opérationnelle des différentes avancées technologiques et organisationnelles qui en résultent.
On les définit aujourd’hui comme des plateformes numériques qui agrègent, coordonnent et valorisent des ressources énergétiques distribuées — production, stockage, consommation flexible — pour les faire fonctionner comme une centrale unique capable de fournir de l’énergie et des services au réseau.
Elles reposent sur des technologies récentes comme l’Internet des objets (IoT), les smart grids et, de plus en plus, l’Intelligence Artificielle (IA). Des infrastructures, divers protocoles et passerelles de communication dédiés ainsi que des interfaces de programmation assurent la connectivité entre les ressources distribuées et la plateforme centrale où est logé le cerveau de la VPP, lequel exécute les fonctions supérieures i) d’optimisation du fonctionnement d’ensemble, ii) de prévisions (météo, prix, consommation, production), iii) de dispatching (injecter ou stocker l’énergie, effacer une charge, arbitrer) et iv) de participation aux différents marchés (fréquence, réserve, arbitrage, capacité, gestion de la demande).
Un ensemble de 1 500 à 2 000 plateformes de VPP sont actuellement en activité dans le monde pour 220 à 250 GW de puissance déployée. Elles restent encore concentrées en Amérique du Nord, en Europe et en Asie du Sud-Est, notamment en Chine qui représente à elle seule la moitié de cette puissance.
Tout indique que les VPP sont là pour rester, de par la nature et la qualité de ce qu’elles apportent aux réseaux, à savoir, des capacités de résorption des pointes moins coûteuses, plus de flexibilité, la réduction des investissement de renforcement de réseau, une meilleure intégration des renouvelables variables et un surcroît d’intelligence.
Ces apports devraient se généraliser dans les systèmes électriques de demain qui se caractériseront par une part substantielle d’énergies renouvelables dans les mix énergétiques, la décentralisation de la production et l’électrification massive des usages. Les VPP devraient être, dans ces réseaux, les piliers et levier majeurs de la décarbonation et aussi de la démocratisation de l’accès aux revenus générés par le marché lucratif des services rendus aux réseaux
Une série de réformes concernant le marché, les modèles d’affaires et les incitatifs économiques, radicales pour beaucoup de systèmes électriques, restent indispensables pour permettre aux VPP de jouer pleinement leurs rôles dans la nécessaire transition des systèmes énergétiques et, partant, de nos économies, vers la carboneutralité.
Tableau des réformes — Cartographie par axe stratégique
Maturité : 🔴 Émergent | 🟡 En développement | 🟢 Opérationnel
Impact : ⬆⬆ Très élevé | ⬆ Élevé | ↗ Modéré
| 1. Marchés de l’électricité | ||||||
| Domaine | Objectif stratégique | Mesures concrètes | Acteurs concernés | Maturité | Impact | |
| Accès aux marchés de capacité pour les DER agrégés | Permettre aux VPP de participer aux enchères de capacité au même titre que les centrales conventionnelles | Réviser les seuils minimaux de participation (>1 MW → <100 kW) Créer des catégories d’acteurs « agrégateurs » dans les règles de marché Standardiser les protocoles de certification de capacité pour les ressources distribuées | Régulateurs (REGIE, FERC, ACER), gestionnaires de réseau (RTE, Hydro-Québec, ISO-NE), agrégateurs | 🟡 En développement | ⬆⬆ Très élevé | |
| Participation aux marchés d’équilibrage et de réserve (FCR, aFRR, mFRR) | Intégrer les VPP comme fournisseurs de services système à court terme | Ouvrir les produits de réserve primaire et secondaire aux acteurs distribués Réduire les délais de préqualification Créer des fenêtres de soumission intraday adaptées aux VPP | Gestionnaires de réseau de transport (GRT), opérateurs système, agrégateurs VPP | 🟡 En développement | ⬆⬆ Très élevé | |
| Création de marchés locaux de flexibilité (Local Flexibility Markets) | Valoriser la flexibilité au niveau de la distribution pour la gestion des contraintes locales | Établir des plateformes de flexibilité locale (ex. : modèle Piclo Flex, NODES) Définir des zones de congestion géographique Permettre aux GRD d’acheter des services de flexibilité aux VPP | Gestionnaires de réseau de distribution (GRD), collectivités, agrégateurs, fournisseurs de technologie | 🔴 Émergent | ⬆ Élevé | |
| Réforme de la tarification de l’énergie en temps réel (RTP) | Aligner les prix de l’électricité sur la réalité des coûts marginaux pour inciter l’effacement | Déploiement de la tarification dynamique pour les consommateurs commerciaux et industriels Suppression des tarifs forfaitaires bloquants Mécanismes de prix négatifs accessibles aux VPP | Régulateurs, fournisseurs d’énergie, consommateurs industriels, agrégateurs | 🟡 En développement | ⬆ Élevé | |
| Harmonisation des règles de marché transfrontalières (EU / Amérique du Nord) | Faciliter l’opération des VPP multi-zones et la valorisation des flexibilités transfrontalières | Convergence des définitions de produits de flexibilité Couplage des marchés de réserve Reconnaissance mutuelle des agrégateurs | ACER, ENTSO-E, FERC, régulateurs nationaux, opérateurs de marché | 🔴 Émergent | ↗ Modéré | |
| 2. Modèle d’affaires des utilities (distributeurs et fournisseurs) | ||||||
| Domaine | Objectif stratégique | Mesures concrètes | Acteurs concernés | Maturité | Impact | |
| Réforme du modèle de revenus des GRD (du CAPEX vers la performance) | Inciter les gestionnaires de réseau à valoriser la flexibilité plutôt qu’à investir en infrastructure | Introduire des mécanismes de régulation incitative (ex. : RIIO au Royaume-Uni) Autoriser les GRD à contractualiser de la flexibilité comme alternative au renforcement réseau Mettre en place des KPI de non-wire alternatives (NWA) |
Régulateurs, GRD (Hydro-Québec Distribution, Enedis, Enel), gouvernements | 🟡 En développement | ⬆⬆ Très élevé | |
| Création du rôle d’agrégateur indépendant | Permettre à des tiers d’agréger des ressources sans être fournisseur d’énergie | Cadre légal pour les agrégateurs indépendants (directive EU 2019/944 Art. 17) Droits d’accès aux données de comptage Neutralité commerciale des fournisseurs d’énergie |
Législateurs, fournisseurs d’énergie, agrégateurs, consommateurs | 🟡 En développement | ⬆⬆ Très élevé | |
| Valorisation de l’autoconsommation collective et des communautés énergétiques | Créer des VPP communautaires en agrégeant des producteurs-consommateurs locaux | Statut légal pour les communautés d’énergie renouvelable Mécanismes de compensation locale Simplification des procédures d’injection réseau |
Collectivités territoriales, coopératives, GRD, régulateurs | 🟡 En développement | ⬆ Élevé | |
| Nouveaux modèles contractuels VPP (Pay-for-Performance, Revenue Sharing) | Aligner les intérêts des agrégateurs, clients et opérateurs de marché | Contrats de partage des revenus de flexibilité Mécanismes de garantie de performance Rémunération basée sur la disponibilité réelle et la précision de la réponse |
Agrégateurs, clients industriels et commerciaux, fournisseurs d’énergie | 🔴 Émergent | ⬆ Élevé | |
| Intégration des VPP dans les offres de fourniture d’énergie (retail VPP) | Permettre aux fournisseurs de proposer des offres VPP au marché résidentiel et PME | Développement de plateformes d’agrégation intégrées aux CRM des fournisseurs Offres « premium » avec partage de revenus de flexibilité Accompagnement à l’équipement (batteries, smart devices) |
Fournisseurs d’énergie, fabricants d’équipements, consommateurs | 🟡 En développement | ↗ Modéré | |
| 3. Réformes techniques et numériques | ||||||
| Domaine | Objectif stratégique | Mesures concrètes | Acteurs concernés | Maturité | Impact | |
| Déploiement massif de compteurs intelligents et systèmes de télérelève (AMI) | Fournir la granularité de données nécessaire à la gestion temps réel des VPP | Obligation de déploiement des AMI avec résolution ≤15 minutes Standardisation des protocoles (DLMS/COSEM, ANSI C12) Interopérabilité des systèmes de télérelève |
GRD, régulateurs, fabricants (Landis+Gyr, Itron), gouvernements | 🟡 En développement (avancé en EU) | ⬆⬆ Très élevé | |
| Standardisation des protocoles de communication et d’interopérabilité (OpenADR, CTA-2045, IEEE 2030.5) | Permettre l’intégration plug-and-play de ressources hétérogènes dans les VPP | Mandater OpenADR 2.0b comme standard de signalisation DR Adoption de CSIP/IEEE 2030.5 pour les DER Certification d’interopérabilité obligatoire pour les équipements connectés |
Organismes de standardisation (IEEE, IEC, ANSI), fabricants, opérateurs de VPP | 🟡 En développement | ⬆⬆ Très élevé | |
| Cadre réglementaire pour le partage et l’accès aux données énergétiques | Garantir l’accès sécurisé aux données de consommation et de production pour les agrégateurs | Mise en œuvre du principe « data portability » énergétique (inspiré du GDPR) Plateformes de données neutres (DataHub danois, NODES) API standardisées d’accès aux données de comptage |
Régulateurs, GRD, opérateurs de marché, agrégateurs, gestionnaires de données | 🔴 Émergent | ⬆⬆ Très élevé | |
| Certification et qualification des ressources DER pour les services système | Établir un cadre technique de préqualification rapide et standardisé pour les VPP | Procédures de préqualification allégées pour les ressources <1 MW Tests de performance automatisés Registre centralisé des ressources qualifiées |
GRT, GRD, organismes de certification, agrégateurs | 🟡 En développement | ⬆ Élevé | |
| Intégration des VE (véhicules électriques) et du V2G dans les VPP | Mobiliser la flexibilité des batteries mobiles comme ressource VPP à grande échelle | Standards V2G (ISO 15118) — déploiement généralisé Incitations tarifaires à la charge intelligente bidirectionnelle Cadre réglementaire pour l’agrégation des flottes VE Pilotes V2G avec opérateurs de mobilité |
Constructeurs automobiles, opérateurs de bornes, agrégateurs, GRD | 🔴 Émergent | ⬆⬆ Très élevé | |
| Cybersécurité et résilience des infrastructures VPP | Sécuriser les systèmes de contrôle distribués contre les cyberattaques | Application des standards NERC CIP et IEC 62351 aux VPP Exigences de cybersécurité dans les appels d’offres de flexibilité Audits réguliers des plateformes d’agrégation |
Régulateurs, opérateurs de VPP, fournisseurs de cybersécurité, ANSSI/CISA | 🔴 Émergent | ⬆ Élevé | |
| 4. Réformes économiques et incitatives | ||||||
| Domaine | Objectif stratégique | Mesures concrètes | Acteurs concernés | Maturité | Impact | |
| Mécanismes de soutien direct aux investissements VPP (subventions, crédits d’impôt) | Réduire les barrières d’entrée pour les promoteurs de VPP et les clients participants | Crédit d’impôt à l’investissement pour les batteries stationnaires et systèmes de gestion (type IRA Section 48 — USA) Subventions à l’équipement pour les petits consommateurs Fonds dédiés à la R&D VPP (ADEME, NRCan) |
Gouvernements fédéraux et provinciaux, agences de développement (ADEME, NRCan), investisseurs | 🟡 En développement | ⬆⬆ Très élevé | |
| Suppression des barrières fiscales et tarifaires à l’autoconsommation et au stockage | Éliminer les distorsions fiscales qui pénalisent le stockage et l’effacement | Exonération de double taxation sur l’énergie stockée Suppression des frais de réseau injustifiés sur l’autoconsommation Révision des règles de TVA sur les services de flexibilité |
Ministères des finances, régulateurs, GRD, associations d’agrégateurs | 🔴 Émergent | ⬆ Élevé | |
| Valorisation explicite de la flexibilité dans les tarifs de réseau (tarification localisée) | Envoyer un signal prix géographique et temporel pour orienter les investissements VPP | Introduction de composantes de tarif réseau variables selon la localisation et l’heure (LMP) Surcharges de congestion locales Remises pour les consommateurs flexibles |
Régulateurs, GRD, GRT, opérateurs de marché | 🔴 Émergent | ⬆⬆ Très élevé | |
| Instruments de financement innovants (Green Bonds, blended finance pour VPP) | Mobiliser des capitaux privés pour le déploiement à grande échelle des VPP | Taxonomie verte incluant les VPP et les ressources de flexibilité Garanties publiques sur les revenus de marché Mécanismes de type PPA pour la flexibilité |
Banques de développement (BEI, BDC), fonds d’infrastructure, agrégateurs, gouvernements | 🔴 Émergent | ⬆ Élevé | |
| Mécanismes de compensation pour les clients participants (Customer Benefit) | Garantir un bénéfice équitable et transparent pour les participants aux VPP | Obligation de partage d’au moins 50% des revenus de flexibilité avec les clients Transparence des revenus par ressource participante Mécanismes de protection des consommateurs vulnérables |
Régulateurs, agrégateurs, associations de consommateurs, fournisseurs d’énergie | 🟡 En développement | ↗ Modéré | |
| 5. Gouvernance institutionnelle | ||||||
| Domaine | Objectif stratégique | Mesures concrètes | Acteurs concernés | Maturité | Impact | |
| Création d’un cadre légal et réglementaire spécifique aux VPP et agrégateurs | Donner une existence juridique claire aux VPP et définir les droits et obligations des acteurs | Loi ou décret définissant le statut d’agrégateur Droits d’accès non discriminatoire au réseau Obligations de reporting et de transparence Cadre de résolution des litiges entre fournisseurs et agrégateurs |
Parlements, ministères de l’Énergie, régulateurs (CRE, REGIE, FERC), associations sectorielles | 🟡 En développement | ⬆⬆ Très élevé | |
| Coordination entre régulateurs de l’énergie, du numérique et des télécommunications | Assurer une régulation cohérente couvrant les dimensions énergie, données et connectivité des VPP | Création de comités inter-régulateurs (énergie × numérique × télécoms) Partage de compétences sur les plateformes d’agrégation Régulation des plateformes de données énergétiques |
Régulateurs sectoriels (CRE, ARCEP, CRTC, FCC), gouvernements, opérateurs VPP | 🔴 Émergent | ⬆ Élevé | |
| Planification intégrée des ressources (IRP) intégrant les VPP | Reconnaître les VPP comme ressource planifiable équivalente aux centrales dans la planification du système | Intégration des VPP dans les plans de développement du réseau (PDR) Scénarios VPP dans les études de prospective Exigences de justification si les VPP sont exclus d’un plan |
GRT, GRD, régulateurs, ministères, consultants en planification | 🔴 Émergent | ⬆⬆ Très élevé | |
| Mise en place de programmes pilotes et sandboxes réglementaires | Permettre l’expérimentation de nouvelles règles de marché et modèles VPP dans un cadre contrôlé | Création de regulatory sandboxes dédiés aux VPP Critères d’évaluation clairs et délais de décision accélérés Mécanismes de passage à l’échelle en cas de succès |
Régulateurs, gouvernements, acteurs innovants, laboratoires de recherche | 🟡 En développement | ⬆ Élevé | |
| Renforcement des capacités institutionnelles et formation des parties prenantes | Doter les régulateurs, GRD et décideurs des compétences nécessaires à la supervision des VPP | Programmes de formation spécialisés pour les régulateurs sur les DER et VPP Benchmarking international (EU, Australie, USA) Publication de lignes directrices et livres blancs |
Régulateurs, associations sectorielles (CIGRE, SEPA, Smart Energy International), universités | 🟡 En développement | ↗ Modéré | |
| Coopération internationale et harmonisation des cadres VPP | Éviter la fragmentation réglementaire et accélérer l’apprentissage collectif | Forums bilatéraux et multilatéraux sur les réformes VPP (IEA, IRENA, G7 Énergie) Reconnaissance mutuelle des certifications et préqualifications Partage des données de performance des VPP entre juridictions |
Organisations internationales (AIE, IRENA), ministères, opérateurs de marché | 🔴 Émergent | ↗ Modéré | |